
この記事でわかること
自分で行える信用情報の開示請求の手順
申込書で差し戻しが起きやすい欄と書き方
同時申し込みを避ける理由と再挑戦の目安
カーリース審査に向けて何を準備すればよいのか、知多市で相談される方の多くが同じ疑問を抱えています。手続きの流れは説明されても、事前にできることは案内されにくいためです。結論として、準備で差が出るのは信用情報の把握と申込書の正確さの2点です。この2つを整えるだけで、確認のやり取りが減り、手続きの日数も短縮されます。本記事では、開示請求の方法から再挑戦までの期間の考え方まで、順を追って整理します。読み終える頃には、いま自分が着手すべき項目と、その順序まで判断できるようになります。
1. 審査前に確認すべき自分の信用情報の調べ方
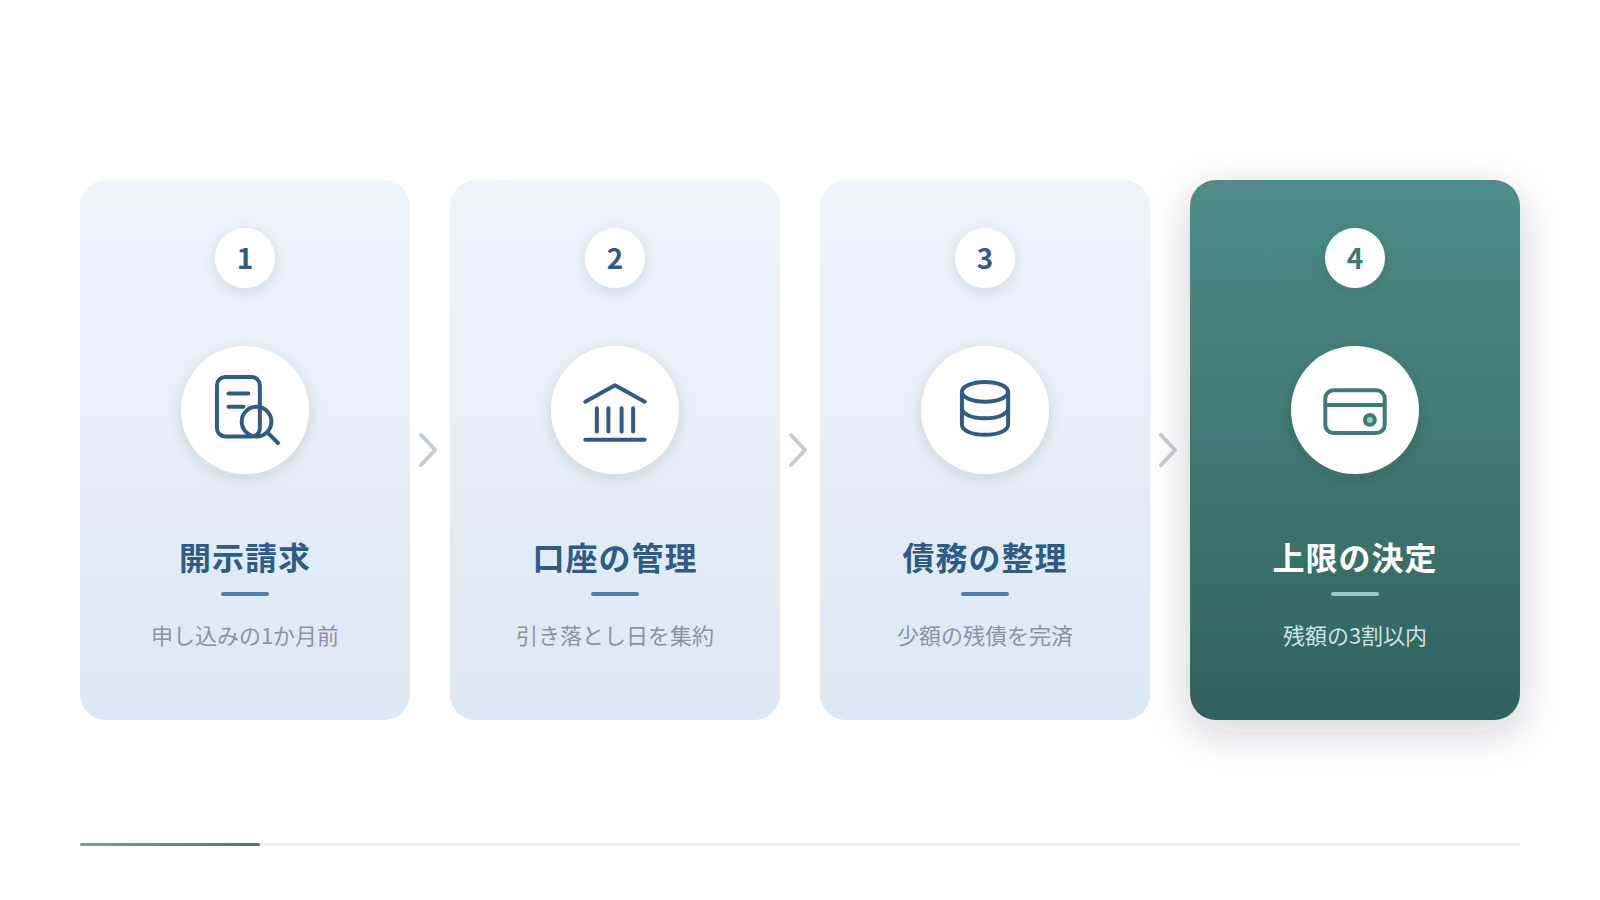
信用情報は、本人が信用情報機関へ開示請求すれば確認できます。日本国内には複数の信用情報機関があり、自動車の分割払いやクレジットカードの情報を扱っています。請求はインターネットや郵送で行え、本人確認書類と手数料が必要です。開示された内容には、契約中の債務や支払いの状況が記載されています。過去の遅延が残っていれば、その事実も確認できます。自分の記録を知らないまま申し込む状態が、最も不安を生みます。記載内容に誤りがあれば、訂正を申し出る手続きも用意されています。準備の場面でよく見られるのは、身に覚えのない延滞情報を後から知るケースです。携帯端末の分割払いも、記録として扱われる場合があります。申し込みの1か月前を目安に、開示請求へ着手してください。内容を把握できれば、対策の方向も定まります。
開示された書面で見るべき欄
書面では、契約中の債務と支払い状況の欄を先に読みます。入金の記録が並ぶ欄には、月ごとの状態が記号で示されています。遅延があれば、その月に印が残ります。契約の残高も、返済中のものが一覧になっています。残債の合計額を把握してから、月額の上限を計算してください。
記録が残る期間の考え方
信用情報の記録には、保有される期間が定められています。完済した契約も一定期間は残ります。期間は情報の種類や機関によって異なります。詳細は各機関の案内で確認してください。開示された書面の日付を見れば、いつの時点の情報かも分かります。
関連記事はこちら:知多市でリースプランを比較、3年・5年・7年どれを選ぶべきか
2. 知多市のリース利用者が審査通過のために行った下準備
下準備として実効性が高いのは、引き落とし口座の残高管理を3か月前から整えることです。携帯料金や公共料金の引き落としは、記録として扱われる場合があります。残高不足による再引き落としが続けば、その事実が積み上がります。整理の方法は単純で、固定費の引き落とし日をまとめる形です。給与の入金日の直後へ集約すれば、残高不足は起きにくくなります。次に着手するのが、既存の債務の整理です。少額の残債があれば、可能な範囲で完済しておきます。債務の件数が減ると、月々の支払い余力が明確になります。三つ目が、月額の上限を先に決める作業です。愛知県知多市から通勤する方であれば、燃料代も含めた合計で計算します。準備の場面でよく見られるのは、書類だけを揃えて金銭面の整理を行わないケースです。3か月前からの着手で、整えられる範囲は広がります。
申し込み前に整える3項目
引き落とし日をまとめる具体的な方法
各契約の引き落とし日は、変更できる場合があります。給与入金日の直後へ集約すると、残高不足が起きにくくなります。変更の手続きは、契約先へ連絡すれば案内が受けられます。すべてを同日にできない場合は、月2回にまとめる形でも効果があります。日付の集約を、まず着手してください。
月額の上限を数字で決める手順
上限は、手取り月収から住居費と生活費を引いた残額で計算します。その3割以内に、車関連費の合計を収める考え方が目安です。合計には保険料と駐車場代と燃料代を含めます。この作業を先に済ませれば、店頭での判断が速くなります。紙に書き出すだけで、迷いは減ります。
3. カーリース審査で有利になる申込書の書き方のコツ
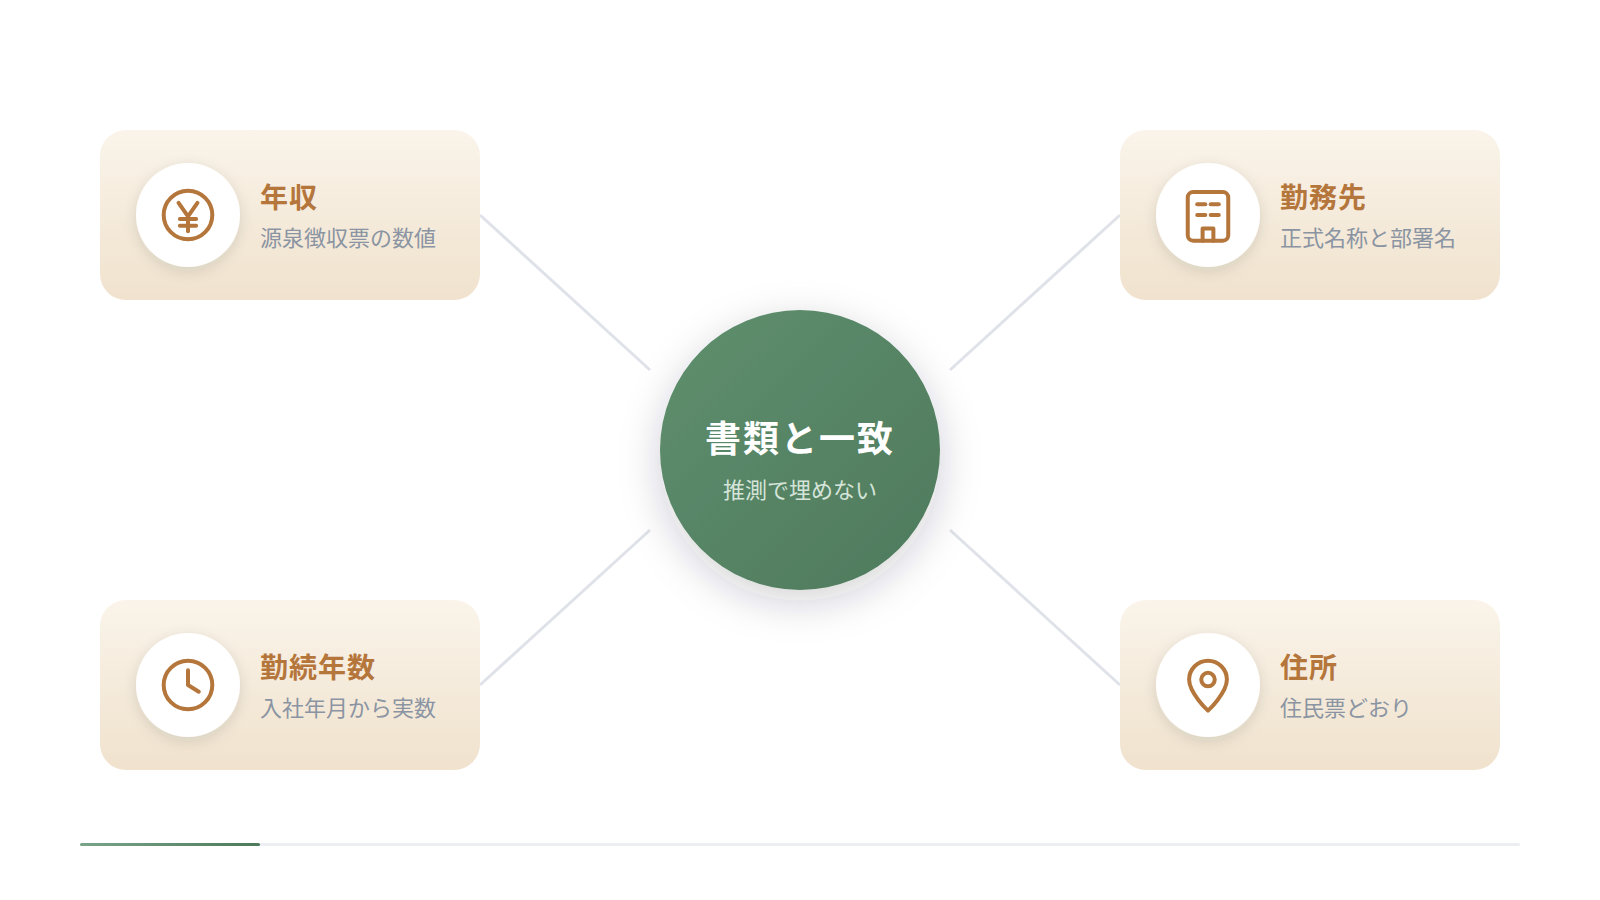
申込書で意識すべきなのは、記載内容を書類の数値と一致させるという一点です。有利に見せる工夫ではなく、正確さが評価の前提になります。年収の欄は、源泉徴収票や確定申告書の数値をそのまま使います。概算で書くと、書類との差が確認の対象になります。勤務先は正式名称で記入し、部署名まで添えます。勤続年数は、入社年月から数えた実数を記載します。数値の食い違いは、内容の正確さそのものへの疑問を生みます。住所は住民票どおりの番地表記で書きます。連絡先には、日中に応答できる番号を記載してください。準備の場面でよく見られるのは、記入後の見直しを省くケースです。誤字や記入漏れがあれば、確認の連絡で日数が延びます。送信前に3分の読み返しを挟むだけで、やり取りの往復は減ります。
| 記入欄 | 正しい書き方 | 照合する書類 |
|---|---|---|
| 年収 | 書類記載の数値をそのまま記入 | 源泉徴収票、確定申告書 |
| 勤務先 | 正式名称と部署名まで記載 | 給与明細、社員証 |
| 勤続年数 | 入社年月から数えた実数 | 雇用契約書、給与明細 |
| 住所 | 住民票どおりの番地表記 | 運転免許証、住民票 |
| 連絡先 | 日中に応答できる番号 | 契約中の通信明細 |
年収欄で迷いやすい書き方
給与所得者は、源泉徴収票の支払金額をそのまま記入します。手取り額ではなく総支給額が対象です。自営業の方は、確定申告書の所得金額を使います。売上高と混同しないよう注意してください。書類を手元に置いて記入する方法が確実です。
転職直後に記入する際の注意
転職して間もない場合、勤続年数の欄で迷いが生じます。現在の勤務先での年数を記載するのが基本です。前職を含めた年数を書くと、書類との差が出ます。年収も、現職での見込み額を記載する形になります。不明な点は記入前に質問し、推測で埋めないでください。
4. 過去に自動車ローンを完済していることが審査にどう影響するか
完済の履歴は、支払いを継続できた実績として記録に残ります。信用情報には、契約の内容と入金の状況が記載されます。遅延なく完済していれば、その経過が確認できる形で残ります。過去に同程度の金額を払い続けた実績は、判断の材料になります。逆に、契約の履歴がまったくない状態では参照できる情報が限られます。実績の有無は、判断材料の量に影響します。ただし完済の履歴だけで結果が決まるわけではありません。現在の収入や既存の債務も、同時に見られます。準備の場面でよく見られるのは、過去の完済を根拠に他の準備を省くケースです。書類の不備があれば、手続きは同じように滞ります。完済証明や契約書の控えが手元にあれば、保管しておいてください。開示請求の書面でも、履歴は確認できます。
契約の履歴がない場合の考え方
分割払いの経験がない方は、参照できる記録が限られます。携帯端末の分割払いやクレジットカードの利用も、記録として扱われる場合があります。これらを遅延なく支払っていれば、その経過が残ります。記録がない状態は、悪い記録があることとは異なります。実績の有無と評価は別と理解してください。
既存の債務がある場合の整理
返済中の契約があると、支払い余力の計算に影響します。毎月の返済額の合計を先に把握してください。少額のものは、可能な範囲で完済しておく方法があります。件数が減れば、家計の管理も単純になります。残債の一覧を作り、金額と完済予定日を書き出します。
5. 知多市内でカーリース審査の相談ができる店舗の選び方
相談先を選ぶ基準は、申し込み前に必要書類を具体的に案内できるかという点です。書類の説明が曖昧な窓口では、準備が後手に回ります。給与所得者と自営業では必要な書類が異なります。この違いを最初に整理できる窓口であれば、手戻りが起きません。もう一つの基準が、条件の説明を書面で受け取れるかどうかです。距離の上限や満了時の扱いは、口頭だけでは認識がずれます。愛知県半田市吉田町の軽のコバック半田店は、車検のコバックと鈑金のコバックを併設した自社整備工場を備え、頭金0円・月々1.1万円からの軽自動車リースを扱っています。契約期間は3年・5年・7年から選べる形式です。納車後の点検まで同じ拠点で受けられる体制は、契約後の負担を抑えます。準備の場面でよく見られるのは、複数の窓口へ同時に相談し、書類の管理が混乱するケースです。まず1か所へ相談し、必要書類の全体像を把握してください。
来店前の電話で確認すること
電話では、必要書類と所要時間を尋ねます。勤務形態を先に伝えると、案内される内容が具体的になります。自営業であれば申告書の期数まで確認できます。相談のみで契約を伴わない旨も、伝えておくと気が楽になります。事前の2〜3分で、当日の効率は変わります。
相談時に伝えると話が早い情報
伝えるべき情報は、月額の上限、年間走行距離、使用予定年数の3点です。この3点があれば提案の範囲が定まります。年間走行距離は、通勤の片道距離から概算できます。使用予定年数が決まれば、契約期間の候補も絞れます。メモ1枚にまとめて持参してください。
6. 審査書類の準備でよくある「もれ」とその防ぎ方
書類のもれは、取得に日数がかかるものから着手すれば防げます。免許証や通帳は手元で確認できますが、住民票は取得に出向く必要があります。自営業の方は、確定申告書の控えが手元にあるかも確認します。控えを紛失していれば、税務署での手続きに日数を要します。車庫証明に必要な使用承諾書も、賃貸であれば管理会社への依頼が発生します。他者の対応を待つ書類ほど、早めの着手が必要です。もう一つのもれが、書類の有効期限です。住民票や印鑑証明は、発行から3か月以内という条件が付く場合があります。準備の場面でよく見られるのは、古い住民票をそのまま提出するケースです。免許証の住所が旧住所のままという例も同様です。申し込みの2週間前に、手元の書類を1枚ずつ点検してください。
| 書類 | よくあるもれ | 防ぎ方 |
|---|---|---|
| 運転免許証 | 住所が旧住所のまま | 裏書きの更新を先に済ませる |
| 住民票 | 発行から日数が経過 | 申し込み直前に取得する |
| 確定申告書 | 収受印や受信通知がない | 控えの有無を早めに確認 |
| 使用承諾書 | 管理会社の対応待ちで遅延 | 2週間前に依頼を出す |
| 収入の資料 | 記入値と数値が食い違う | 書類を見ながら記入する |
他者の対応を待つ書類の扱い
使用承諾書や在籍関連の書類は、自分だけでは完結しません。依頼から受領まで1〜2週間を見込む必要があります。管理会社の営業日も考慮してください。依頼の際は、提出期限を伝えると対応が早まります。最初に着手する項目として、優先順位を上げます。
点検リストを作って抜けを防ぐ
書類名を紙に書き出し、揃った順に印を付けます。取得先と所要日数も一緒に記入してください。並行して進められる項目が見えると、期間を短縮できます。写しを撮影して保存すれば、再提出にも対応できます。1枚のリストで、準備の全体像が把握できます。
7. カーリースの審査基準を事前に把握して不安を減らす方法
不安を減らす方法は、評価の枠組みを理解し、自分で確認できる部分を確かめることです。基準そのものはリース会社ごとに定められ、公開されていません。ただし見られる要素の枠組みは、一般的に整理できます。収入の水準、支払いの履歴、既存の債務の3つが中心です。収入は、支払い能力の計算に使われます。支払い履歴は、信用情報で確認できます。既存の債務も、開示請求の書面に記載されています。3要素のうち2つは、自分で事前に確認できます。確認できれば、不明な部分は収入の評価だけに絞られます。準備の場面でよく見られるのは、基準が分からないという理由で申し込みを先延ばしにするケースです。時間が経っても状況は変わりません。開示請求と残債の整理を済ませ、確認できる範囲を確かめてください。
自分で確認できる範囲を切り分ける
確認できる部分と、できない部分を分けて考えます。信用情報と残債は自分で把握できます。収入の評価方法は、会社ごとに異なるため分かりません。分からない部分を心配しても、対策は打てません。確認できる範囲に集中する進め方が現実的です。
月額を抑えて余力を示す考え方
支払い能力に不安がある場合、月額を下げる調整が使えます。契約期間を7年へ延ばせば、1回あたりの負担は軽くなります。車種を見直す方法も同様の効果があります。無理のない金額へ設定し直す判断は、契約後の安定にもつながります。希望より1段階下の水準で、見積もりを依頼してください。
関連記事:軽自動車リースで生活が変わる、半田ドライバーが選ぶ理由
8. 複数のリース会社に同時に審査申し込みするリスク
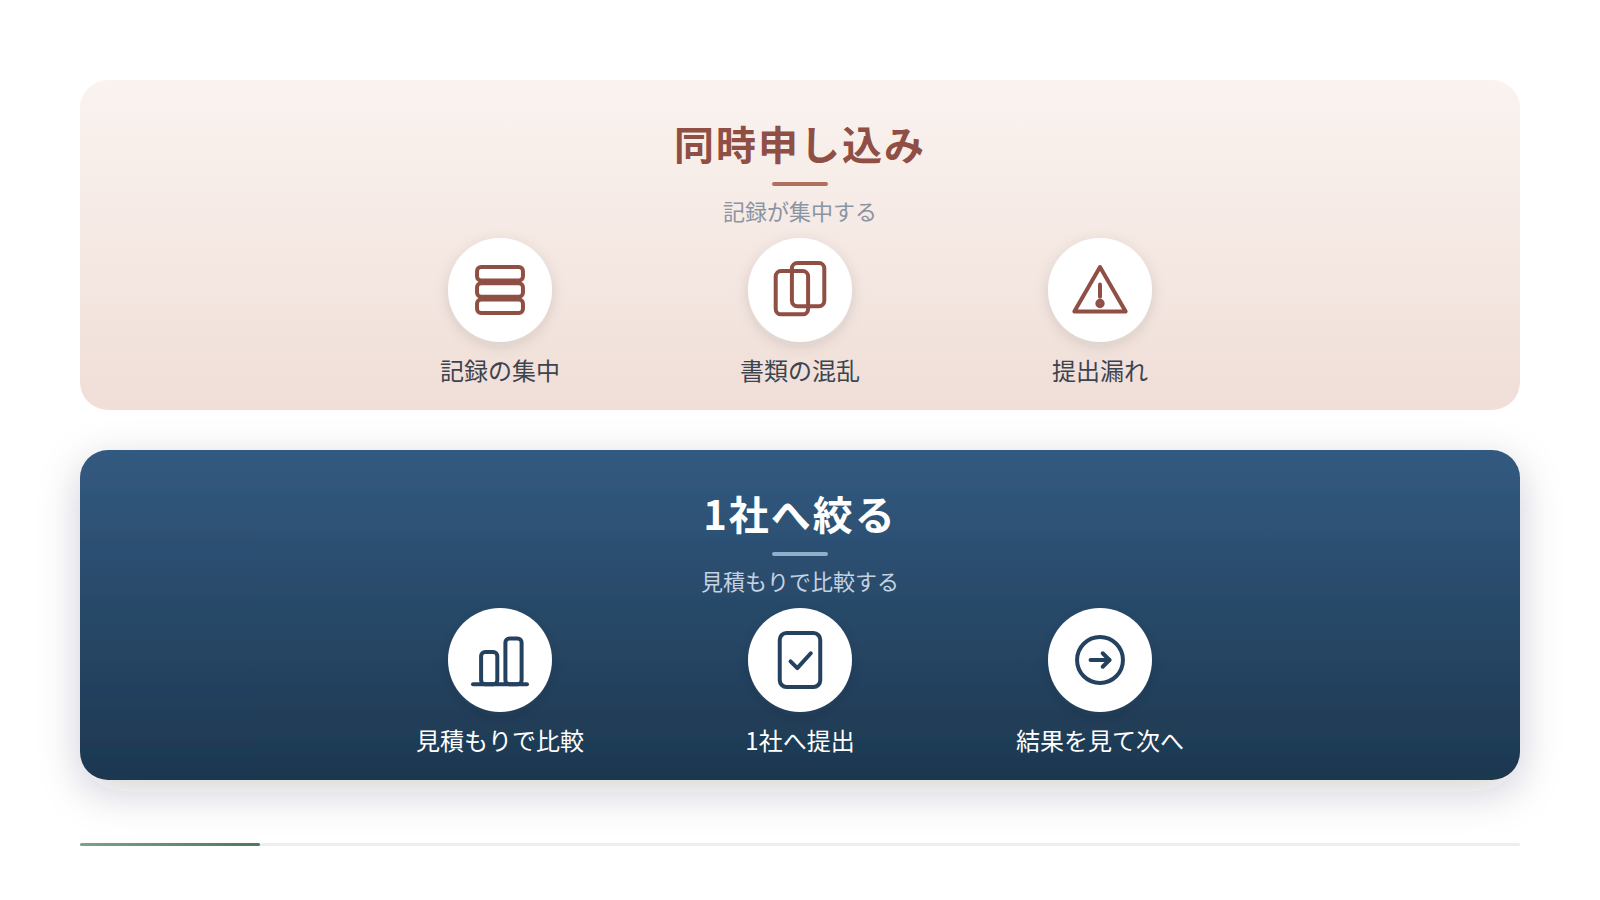
同時に申し込む行為には、申し込みの記録が信用情報へ残るという側面があります。申し込みの事実は、一定期間その記録に保持されます。短期間に件数が集中すれば、その状況も参照される形になります。急いで資金を必要としている状態と受け取られる可能性もあります。もう一つの問題が、書類管理の混乱です。窓口ごとに必要書類が異なると、どこへ何を出したか分からなくなります。提出漏れや重複が起きれば、手続きは全体として遅れます。準備の場面でよく見られるのは、早く結果を知りたいという理由で3社以上へ同時に出すケースです。結果として、どの手続きも中途半端に進みます。まずは条件を固め、1社へ申し込む進め方が確実です。結果を受けてから次を検討する順序を守ってください。この順序であれば、記録の集中も避けられます。
注意
審査の基準や結果は、リース会社ごとの判断によって決まります。本記事は準備の進め方を整理したもので、結果を保証するものではありません。個別の条件については、申し込み前に窓口へ直接ご確認ください。
見積もりの比較と申し込みは分けて考える
見積もりを複数取ることと、申し込むことは別の行為です。見積もりの段階では記録が残りません。条件の比較は、この段階で済ませておきます。契約期間と距離上限をそろえて依頼すれば、比較は容易です。比較は見積もりで完結させてください。
1社へ絞ってから進める手順
手順は3段階です。まず複数の見積もりを取り、条件を比べます。次に契約先を1社へ決めます。最後に、その1社へ書類を提出します。この順序なら書類の管理も混乱しません。結果が出るまでの日数も、事前に確認しておいてください。
9. 審査通過後に必ず行うべき確認事項と次の行動
通過の連絡を受けた後にすべきことは、署名前に契約条件を最終確認する作業です。通過は契約の完了を意味しません。この段階であれば、条件の調整が可能な場合もあります。確認すべき項目は4つです。契約期間、走行距離の上限、月額に含まれる費目、満了時の扱いです。それぞれ契約書のどこに記載されているかを確かめます。不明な用語があれば、その場で説明を求めてください。並行して進めるのが、車庫証明と任意保険の手続きです。車庫証明には日数がかかるため、早めの着手が必要です。保険は、納車日と始期を一致させます。準備の場面でよく見られるのは、通過の安心感から条件の確認を省くケースです。契約後の変更には制約があります。4項目の確認を済ませてから、署名へ進んでください。
署名前に確認する3項目
納車までに並行して進める手続き
納車までには、車庫証明と保険の手続きが必要です。車庫証明は警察署への申請となり、日数がかかります。保険は、納車日を伝えて始期を設定します。現在の車を手放す時期も、同じ線上へ並べてください。納車の2週間前には、両方へ着手します。
納車日に確かめておく内容
納車の場では、車両の状態と書類の受け取りを確認します。車検証の使用者欄に自分の名前が入っているかも見ます。装備の操作方法も、その場で説明を受けてください。点検の次回時期も併せて確認します。確認した内容をメモに残しておくと、後で役立ちます。
10. 知多市の事例に学ぶ、審査落ちから再挑戦までの期間
再挑戦までの期間は、状況を改善するために必要な時間から逆算します。日数を空けること自体が目的ではありません。改善すべき点が明確であれば、その対応にかかる期間が答えになります。残債の完済が必要なら、完済までの月数が目安です。引き落としの管理を整えるなら、3か月ほどの実績が積み上がる期間を見ます。申し込みの記録も、一定期間は保持されます。間を置かずに繰り返す進め方は、改善の時間を確保できません。相談の現場で共有される傾向として、条件を見直して再挑戦する方が多い点が挙げられます。月額を下げる、契約期間を延ばすといった調整です。2026年現在も、条件の再設定は現実的な選択肢として案内されています。何を改善するかを先に決めてから、期間を設定してください。
条件を見直して再挑戦する方法
同じ条件で繰り返すより、設定を変える判断が有効です。月額を1〜2割下げることで、負担の水準は変わります。車種を見直す方法や、契約期間を延ばす方法もあります。無理のない金額であれば、契約後の生活も安定します。条件の再設定を、窓口へ相談してください。
期間中に取り組んでおくこと
待つ期間は、準備を進める時間として使います。信用情報の開示請求を行い、内容を把握します。残債の一覧を作り、完済の計画を立てます。引き落とし日の集約も、この期間に済ませます。3つの作業を終えれば、次の申し込みは整った状態で進められます。
カーリース審査に向けた準備の要点整理
審査の準備で差が出るのは、信用情報の把握と申込書の正確さという2点です。基準そのものは分からなくても、自分で確認できる範囲は事前に確かめられます。書類は取得に日数がかかるものから着手し、申し込みは1社へ絞ってください。この手順であれば、手続きは滞りなく進みます。
カーリース審査の準備に関するよくある質問
自分の信用情報は自分で確認できますか
A. 信用情報機関へ本人が開示請求すれば確認できます。
インターネットや郵送で申し込めます。申し込みの1か月前を目安に着手してください。
複数の会社へ同時に申し込んでもよいですか
A. 申し込みの事実は記録に残るため、1社へ絞る進め方が確実です。
条件の比較は見積もりの段階で済ませてください。見積もりでは記録が残りません。
申込書の年収欄には何を書けばよいですか
A. 給与所得者は源泉徴収票の支払金額をそのまま記入します。
自営業の方は確定申告書の所得金額を使います。売上高と混同しないでください。
再挑戦するまでどのくらい期間を空けるべきですか
A. 改善に必要な時間から逆算して決めるのが基本です。
残債の完済なら完済までの月数、口座管理の改善なら3か月ほどが目安になります。