
この記事でわかること
- ✔︎
申し込みから納車までの手順と審査で準備すべき書類がわかる - ✔︎
カーリースが自分に向いているかどうか判断できる具体的な基準がわかる - ✔︎
残価設定が月額と支払い総額の両方に与える影響がわかる
東海市で初めて新車を手に入れる方法として、カーリースを検討する若い世代が増えています。社会人になって間もない時期に「新車で通勤したい」「自分の車を持ちたい」という気持ちが芽生えても、まとまった資金を動かすことへのためらいが先に来るのは自然なことです。カーリースはそのハードルを下げる手段として機能しますが、仕組みを理解しないまま契約すると、後になって「思っていた話と違う」という状況が生まれます。本記事では、契約の流れから向き不向きの判断基準、東海市で支持されるモデルの特徴、そして月額と支払い総額の関係まで、新車生活をはじめる前に知っておくべき情報を順を追って整理します。
1. リース契約の流れを入社1年目でも理解できるよう解説
カーリースの契約は「問い合わせ・車種選定・審査申込み・契約締結・納車」という5つの段階で進みます。購入とは異なり、ローン審査ではなくリース会社による「与信審査」が行われる点が特徴です。審査では勤務先・雇用形態・収入・在籍年数などが確認されます。入社直後の場合でも審査通過の実績はありますが、試用期間中は不利に働くことがあるため、在籍状況の確認が先決です。
車種の選定はカタログやウェブサイト上で行えるリース会社が増えており、来店しなくてもある程度の絞り込みが可能です。ただし、グレードやカラー・オプションの組み合わせが月額に直結するため、最終的な見積もりは担当者と直接確認する手順を省かないことが賢明です。審査申込み時に用意する書類は、運転免許証・収入を証明できる書類(源泉徴収票や給与明細)・住民票の3点が基本となります。審査結果は早ければ当日、通常は2〜3営業日以内に通知されます。契約締結後、メーカーへの発注から納車まで1〜2か月かかるケースが一般的です。
問い合わせから審査申込みまでの準備事項
収入証明書は勤務先から入手に数日かかる場合があります。審査申込みを急ぐ場合は、書類の取得を車種選定と並行して進めることで全体のスケジュールを短縮できます。
審査通過後から納車当日までの流れ
契約書への署名・捺印が完了するとメーカーへの注文が確定します。納車日が決まったら自動車保険の手配を並行させておくことで、当日から車を使い始めることができます。
2. カーリースに向いている人・向いていない人の見極め方
カーリースの仕組みは万人に適しているわけではなく、利用者の生活スタイルや価値観によって合う・合わないが明確に分かれます。「新車に定額で乗れる」という点ばかりに注目すると、契約後に想定外の制約が気になるケースがあります。向いているかどうかを事前に判断するためには、自分の使い方と契約の条件を照らし合わせることが必要です。
リースが生活にかみ合いやすいのは、毎月の出費を一定の範囲内で管理したい方、数年ごとに新しい車へ乗り換えることに抵抗がない方、整備や税金の手配を自分でこなすことに負担を感じる方です。一方、長距離ドライブが趣味で年間走行距離が2万kmを超える見込みがある方、契約期間中に家族構成が大きく変わる可能性が高い方、将来的に車を資産として手元に残したいと考える方は、購入のほうが結果的に選択肢の広さを保てます。
どちらが絶対的に優れているということはなく、判断の起点は「自分の5〜7年後の生活をどう描くか」にあります。ライフプランが固まっていない段階では短期の契約から試す選択肢もあるため、リース会社への相談時に「将来の見通しが不確かである」と正直に伝えることも一つの手です。
リースが日常生活とかみ合う人の特徴
通勤や買い物など用途が決まっていて走行距離が読みやすい方、整備費の変動を嫌う方、定期的に新しい安全装備の車へ移行したい方はリースとの相性がよい傾向があります。
購入という選択が合理的になる条件
10年以上の長期使用を前提とする場合、走行距離制限のある契約では精算リスクが積み上がります。趣味で改造を加えたいドライバーにとっても、リース車の原状回復義務は大きな制約になります。

3. 東海市の若いドライバーに人気の軽自動車モデル3選
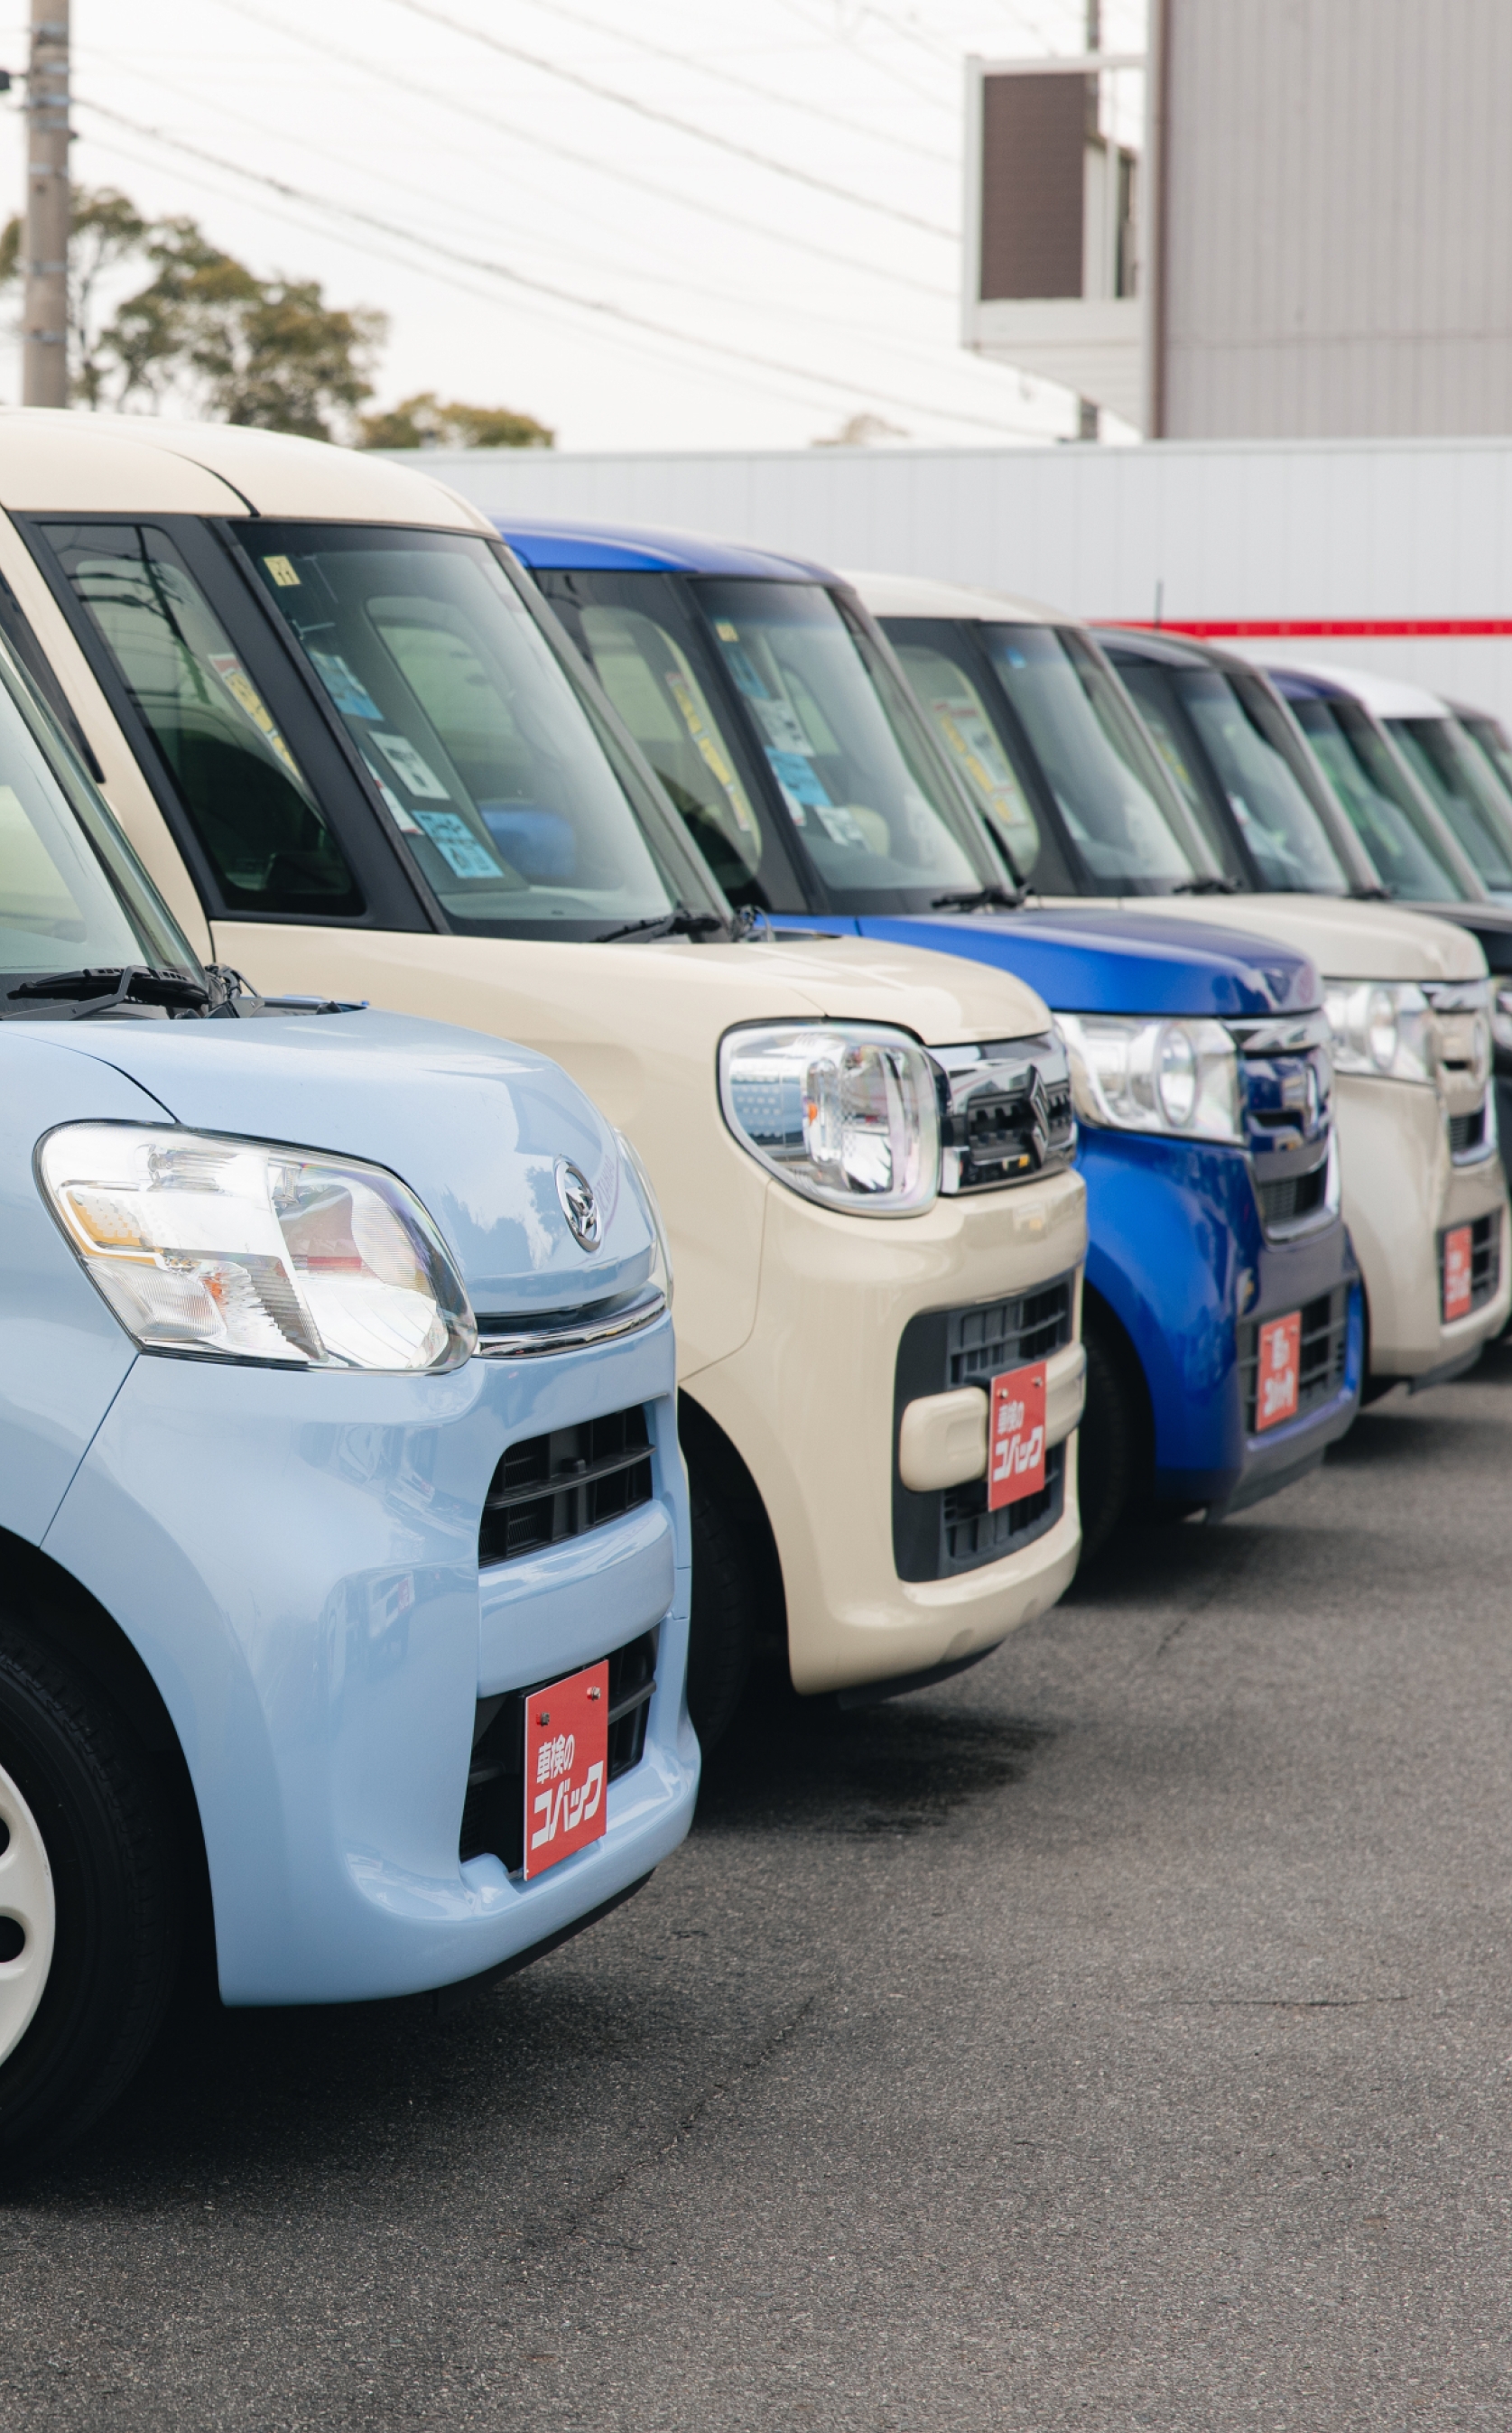
東海市周辺で若い世代がリースで選ぶ軽自動車には、実用性・安全性・維持費の低さという共通した評価軸があります。市内の移動が中心になりやすいコンパクトな生活圏では、軽自動車のボディサイズが道幅や駐車環境に対して優位に働きます。ここでは実際に支持されている代表的な3モデルの特徴を整理します。
1つ目はホンダ「N-BOX」です。室内の高さと広さを最大限に活かした設計で、身長の高い男性でも窮屈さを感じにくい空間を確保しています。後部座席のスライド機構により、荷物の量に応じてフレキシブルに対応できる点が評価されています。2つ目はスズキ「スペーシア」で、燃費性能とコスト効率のバランスが評価ポイントです。マイルドハイブリッドシステムを搭載しており、市街地走行での実燃費が安定しています。3つ目はダイハツ「タント」で、大開口のミラクルオープンドアが乗り降りのしやすさで際立ちます。これら3モデルに共通するのは、全車系で衝突軽減ブレーキが標準装備化されている点です。運転経験が浅い段階でも安全装備に頼れる環境は、新車生活を始めるドライバーにとって心理的な安心をもたらします。
スライドドア型が若い世代に支持される実用的な理由
スライドドアは隣の車との間隔が狭い駐車場でも乗り降りの際にドアを大きく開かずに済みます。日常の買い物袋を抱えながら乗り降りする場面でも両手が使えるため、利便性の差が積み重なります。
安全装備の標準化が運転に慣れない時期の安心をつくる
自動ブレーキ・車線逸脱警報・後方センサーが標準装備されたモデルを選ぶことで、運転技術の不足を装備が補う余地が生まれます。特に駐車時の後方確認はカメラ映像への依存度が高く、機能の有無で日常の負担が変わります。
4. 月額1万円台から乗れる新車リースの現実
「月額1万円台で新車に乗れる」というリースの広告を見て関心を持つ方は多いですが、その数字が成立する条件を正確に理解しておくことが、後の誤算を防ぎます。月額1万円台は、特定の車種・特定の契約年数・特定の走行距離設定が組み合わさった場合に実現する数字であり、すべての人が同じ条件で利用できるわけではありません。
この水準が実現しやすい条件を整理すると、車種は軽自動車の標準グレード、契約期間は7年、年間走行距離の上限は1,000〜1,200km程度の設定、メンテナンスパックは含まない、という組み合わせが典型例です。東海市内の通勤が市内完結でほぼ毎日同じルートを走るだけであれば、年間走行距離が1,000km台に収まることもあり、この設定が現実的な場合があります。しかし週末に遠出したり、名古屋市内や知多半島方面へ定期的に走行したりする場合は、低距離設定での契約は精算リスクを抱えます。
また、月額1万円台の数字はメンテナンス費・任意保険料・燃料費を含んでいません。「月額+維持費の合計」で考えると3〜4万円台になるのが実態であり、この点を踏まえた上で他の選択肢と比べることが判断の精度を高めます。
月額1万円台を実現する主な条件
- ●
契約期間7年:分割回数を最大にすることで月あたりの支払い額を最小化します。 - ●
低走行距離設定:残価を高く保つことで月額の算出基準となる支払い対象額を圧縮します。 - ●
標準グレード選択:車両本体価格を抑えることが全体の月額水準に直結します。
月額を最小化する条件を組み合わせる際の注意点
各条件は単独では効果が限定的で、複数を同時に満たすことで初めて1万円台が射程に入ります。ただし条件を絞り込みすぎると、実際の使い方と契約内容のズレが満了時の精算として表れます。
安さの裏にある制約を事前に把握する視点
月額の低さは「将来の制約を前払いしている」とも言い換えられます。走行距離超過・改造不可・中途解約の違約金といった制約の重さを把握した上で、その条件を受け入れられるかを確認することが重要です。
5. カーリースの残価設定と最終的な支払い総額の関係
カーリースの月額は、車両価格から「残価」を差し引いた金額を契約月数で割った数字をベースに算出されます。残価とはリース満了時にその車が持つと見込まれる市場価値であり、リース会社があらかじめ設定します。この残価が高いほど、ユーザーが分割して支払う金額の総量は少なくなり、月額も低く設定されます。
ただし、残価が高いことが「支払い総額が少ない」を意味するわけではありません。残価はあくまで「ユーザーが支払わない部分」であり、リース会社は満了時に車を回収・転売することでその残価分を回収します。ユーザーが車を手元に残したい場合は、その残価相当の金額を改めて支払うことになります。つまりリースの月額が低いことと、総支払い額が購入より安いことは別の話であり、この点を混同すると契約後に認識のズレが生じます。
残価設定には大きく2種類の契約形態があります。残価を固定し満了時の精算リスクをリース会社が負う「クローズドエンド型」と、査定結果に応じてユーザーが差額を負担する「オープンエンド型」です。費用の予測可能性という観点ではクローズドエンド型が安心ですが、残価率の設定がリース会社に有利な水準で行われているケースもあるため、複数社の見積もりを比較する作業は省けません。
残価率の水準が月額と総額を同時に動かす仕組み
残価率50%の場合、車両価格の半分だけを月額で支払う計算になります。同じ車でも残価率の設定が異なるリース会社間では月額に数千円単位の差が生じるため、残価率の確認は比較の基準として機能します。
支払い総額でリースと購入を比べる際の注意点
ローンで購入した場合の利息総額とリースの月額総計を単純比較するだけでは判断が不完全です。乗り換えサイクル・整備費・税金の扱いを揃えた条件で試算しないと、どちらが実質的に得かは見えてきません。

6. 東海市近郊のディーラーとリース専門店の違い
新車リースを検討する際、どこに相談するかによって提示される条件や比較できる選択肢の幅が異なります。メーカー系ディーラーでのリースは、そのブランドの車種のみを対象とした契約となるため、スズキ系ディーラーではスズキ車、ホンダ系ではホンダ車というように選択肢が限定されます。一方、リース専門店は複数メーカーの車種を取り扱える場合が多く、条件を横断的に並べた上で判断できる環境が整っています。
ディーラーリースには、正規ディーラーならではのアフターサポートが充実しているというメリットがあります。整備・点検・リコール対応を同じ窓口で一括して受けられる体制は、初めて車を持つ方にとって安心感につながります。他方、リース専門店は月額の設計や契約条件の柔軟性において比較交渉がしやすい傾向があり、複数の見積もりを取ってから判断できる点が実質的なコスト管理に有利に働きます。東海市近郊には名古屋市南部や知多半島方面にも選択肢があるため、来店エリアを少し広げるだけで相談できる窓口の数が増えます。どちらが優れているとは一概に言えず、重視するポイントがアフターケアなのか条件の比較幅なのかで、最初に訪れるべき窓口が変わります。
ディーラーと専門店で異なる条件提示の構造
ディーラーはメーカーが設定するリースプログラムを基準に提示するため、条件の幅が限られます。専門店は複数のリース会社と提携している場合が多く、同じ車種でも複数の月額を比較できることがあります。
相談窓口を選ぶ際に確認したい3点
- 取扱メーカー数:複数ブランドを扱えるかを確認し、比較できる選択肢の幅を把握します。
- 整備体制:契約後のメンテナンスをどこで受けるかを事前に確認しておくことが重要です。
- 見積書の詳細度:月額の内訳と月額外費用が明示されているかを確認します。
7. 家族構成が変わったときのリース変更は可能か
カーリースは原則として契約期間中の解約・変更が認められていない仕組みです。結婚・出産・転勤・離婚といったライフイベントが起きても、リース会社との合意なしに契約を途中でやめることはできず、中途解約の場合は残存期間分に相当する違約金が発生するのが一般的です。この点はローンによる購入と大きく異なる制約であり、契約前に十分理解しておくべき性質のものです。
ただし、リース会社によっては一定の条件下での「車両変更」や「契約内容の修正」に応じるケースもあります。たとえば子どもが生まれて軽自動車では手狭になった場合に、同じリース会社内で上位車種への変更を相談できる商品設計を持つ会社も存在します。こうした柔軟性はリース会社ごとに大きく異なるため、「途中変更の可否と条件」を契約前の確認事項として必ず担当者に質問することが実用的な対策です。3年という短い契約期間を選ぶことも、ライフプランの変化に対応しやすくする有効な手段の一つです。
中途解約が発生した場合に生じるコスト
中途解約では残存期間のリース料相当額または残価との差額が違約金として請求されます。金額は契約時期や経過月数によって変動するため、万が一の際は必ず書面で金額を確認してから判断することが重要です。
ライフプランの変化を見越した契約前の備え方
結婚・出産・転居の可能性がある時期に7年契約を結ぶことは、制約が大きくなります。変化が見込まれる場合は短期契約を選ぶか、同一会社内での車種変更が可能なプランに限定して検討することが現実的です。
8. 新車保証とリース補償の両方が使える安心設計
リース契約で乗る車はメーカーの新車保証が適用された状態で引き渡されます。一般的なメーカー保証は新車登録から3年・走行6万kmを基本とし、主要部品については5年・10万kmまで延長される場合があります。リースで乗っていても車の所有権はリース会社にありますが、メーカー保証は車両に付帯するため、ユーザーが通常通り利用できます。
これに加え、リース会社独自の補償プランが付帯しているケースがあります。ロードサービスや車両トラブル時の代車手配、一部のリース会社では事故対応サポートを月額に組み込んだプランも提供されています。メーカー保証の対象外となる消耗品の交換や、リース期間終了後に発生しうる原状回復費用はリース補償の対象外となることが多いため、どこまでが保証の範囲かを把握しておくことが日常的な車の使い方の判断に影響します。
メーカー保証が有効な期間と対象範囲の確認方法
保証書はリース車でも車両に付属します。保証の対象部品・対象外の消耗品・適用条件は保証書に記載されているため、納車時に担当者から内容の説明を受けた上で手元に保管することが重要です。
リース補償とメーカー保証の役割分担の整理
メーカー保証は車両の品質に関わる不具合が対象で、事故やユーザーの過失は対象外です。リース補償はトラブル時のサポート機能が中心であり、両者の役割は重なりません。任意保険を含めた3層で補償体制を組み立てることが基本です。

9. 東海市で軽自動車を月額定額で乗り始めた実例
東海市内で実際にカーリースを利用している方の事例を見ると、選択の背景に共通したパターンが浮かびます。20代の会社員が初めての車としてリースを選ぶケースでは、「購入のための貯蓄期間を置かずに通勤手段を確保したかった」という動機が多く、社会人2〜3年目のタイミングで契約に踏み切る方が目立ちます。
子育て中の30代夫婦の事例では、スライドドア型の軽自動車を5年プランで契約し、月額2万円台前半で運用している例があります。メンテナンスパックを付帯させることで整備の手配を委ねられる点が、共働きのスケジュール管理と相性よく機能しているという声が聞かれます。東海市は市内に製造業の事業所が多く、早番・遅番のシフト勤務をこなす方にとって、車の整備タイミングを自分で管理する余裕がない生活スタイルとリースの仕組みが噛み合っている実態があります。いずれの事例でも、契約前に年間走行距離の実績を記録・確認してから設定を決めたことが、満了時の精算リスクを避けるポイントになっています。
東海市利用者の実例に見る共通点
- ●
走行距離の事前確認:契約前に直近1年間の走行距離を把握し、上限設定に余裕を持たせています。 - ●
用途に合った車種選定:日常使いに限定した車種を選び、不要なグレードアップを省いています。 - ●
複数の見積もり比較:1社だけでなく2〜3社の月額と条件を比べてから契約しています。
20代単身者がリースを選んだ実際の経緯
貯蓄を崩さずに通勤手段を確保したいというニーズが出発点です。標準グレードの軽自動車を7年契約で組み、月額を抑えながら新車の安全装備を利用できる点が決め手になっています。
子育て世帯が重視したのは管理の手間を省く仕組み
シフト勤務の夫婦が選んだのはメンテナンス込みのプランです。整備の予約や費用確認を自分でこなす必要がなく、車の状態管理をリース会社に委ねられる安心感が継続利用の理由になっています。
10. 申し込みから納車まで最短どのくらいかかるか
カーリースの納車までの期間は、審査・契約・車両の製造・登録という段階を経て決まります。最短のケースでは、在庫車両が確保されており審査も迅速に通過した場合に、申し込みから2〜3週間以内で納車が実現することがあります。ただしこれは例外的な速さであり、受注生産が基本の新車リースでは1〜2か月が標準的なスケジュールとなります。
納車までの期間を左右する要因は主に3つです。第一は審査の所要日数で、書類に不備があると差し戻しが発生し日程が延びます。第二は選択した車種の生産・在庫状況です。人気モデルは注文が集中することがあり、カラーやオプションの組み合わせによっては工場からの出荷に時間がかかる場合があります。第三は登録手続きにかかる行政処理の時間で、ナンバー取得から車両の引き渡しまで一定の日数が必要です。「いつまでに車が必要か」を逆算してリース会社への相談を始めることが、希望日に間に合わせるための実践的な順序です。年度末の3月は新車需要が集中するため、同時期に納車を希望する場合は早めに動き出すことが賢明です。
審査と契約手続きにかかる期間の目安
審査結果は早ければ当日、通常は2〜3営業日で通知されます。契約書の内容確認・署名・返送の工程には1週間程度を見込んでおくことで、スケジュールのズレを防げます。
車種と在庫状況が納車日程に与える影響
カタログ掲載モデルでも特定のカラーとオプションの組み合わせによって受注後の製造期間が変動します。納車を急ぐ場合は在庫車両の中から選択できるかをリース店に確認することが時間短縮の現実的な方法です。
東海市からカーリースで新車生活を始めるために
カーリースは契約の仕組みを正しく理解した上で活用することで、新車生活のスタートを後押しする手段になります。自分の年間走行距離・ライフプランの見通し・月額外の実費を把握した上で、複数のリース会社に見積もりを依頼することが判断精度を高める具体的なアクションです。審査書類を事前に準備し、希望納車日から逆算してスケジュールを組むことで、手続きを円滑に進められます。
東海市のカーリース新車生活に関するよくある質問
A. 正社員であれば試用期間終了後から通過実績があります。
試用期間中は不利に働く場合があります。在籍確認書類と収入証明を揃えた上で申し込むことで審査をスムーズに進められます。
A. 原則として中途解約には違約金が発生します。
一部のリース会社では車種変更に対応するプランもあります。契約前に変更条件を書面で確認しておくことがトラブル防止につながります。
A. 通常の任意保険に加入できます。
所有者名義はリース会社になりますが、使用者として保険契約が可能です。車両保険の加入もリース会社から求められる場合があります。
A. 標準的には申し込みから1〜2か月が目安です。
在庫車両を活用できる場合は2〜3週間に短縮されることがあります。納車希望日から逆算して早めに相談を始めることを推奨します。