
この記事でわかること
頭金ゼロでも月額が上がりにくい残価設定の仕組み
頭金を入れた場合と入れない場合の月額差と総額差
契約前に確認すべき走行距離と原状回復の精算基準
頭金ゼロで新車に乗れると聞いても、半田で選べるカーリースプランが本当に軽い負担なのかは判断しにくいところです。まとまった初期費用を用意できず、購入そのものを先送りしている方も少なくありません。結論から申し上げますと、頭金なしでも月額が跳ね上がらない設計は成立します。理由は、リースが車両価格の全額ではなく、残価を差し引いた金額を契約期間で分割しているからです。本記事では、頭金の有無で総支払額がどう動くのかを、計算の考え方まで分解して整理します。読み終える頃には、自分の家計では頭金を入れるべきか、ボーナス払いを併用すべきかまで判断できるようになります。
1. 頭金なしでリースを始められる理由とその仕組みを解説
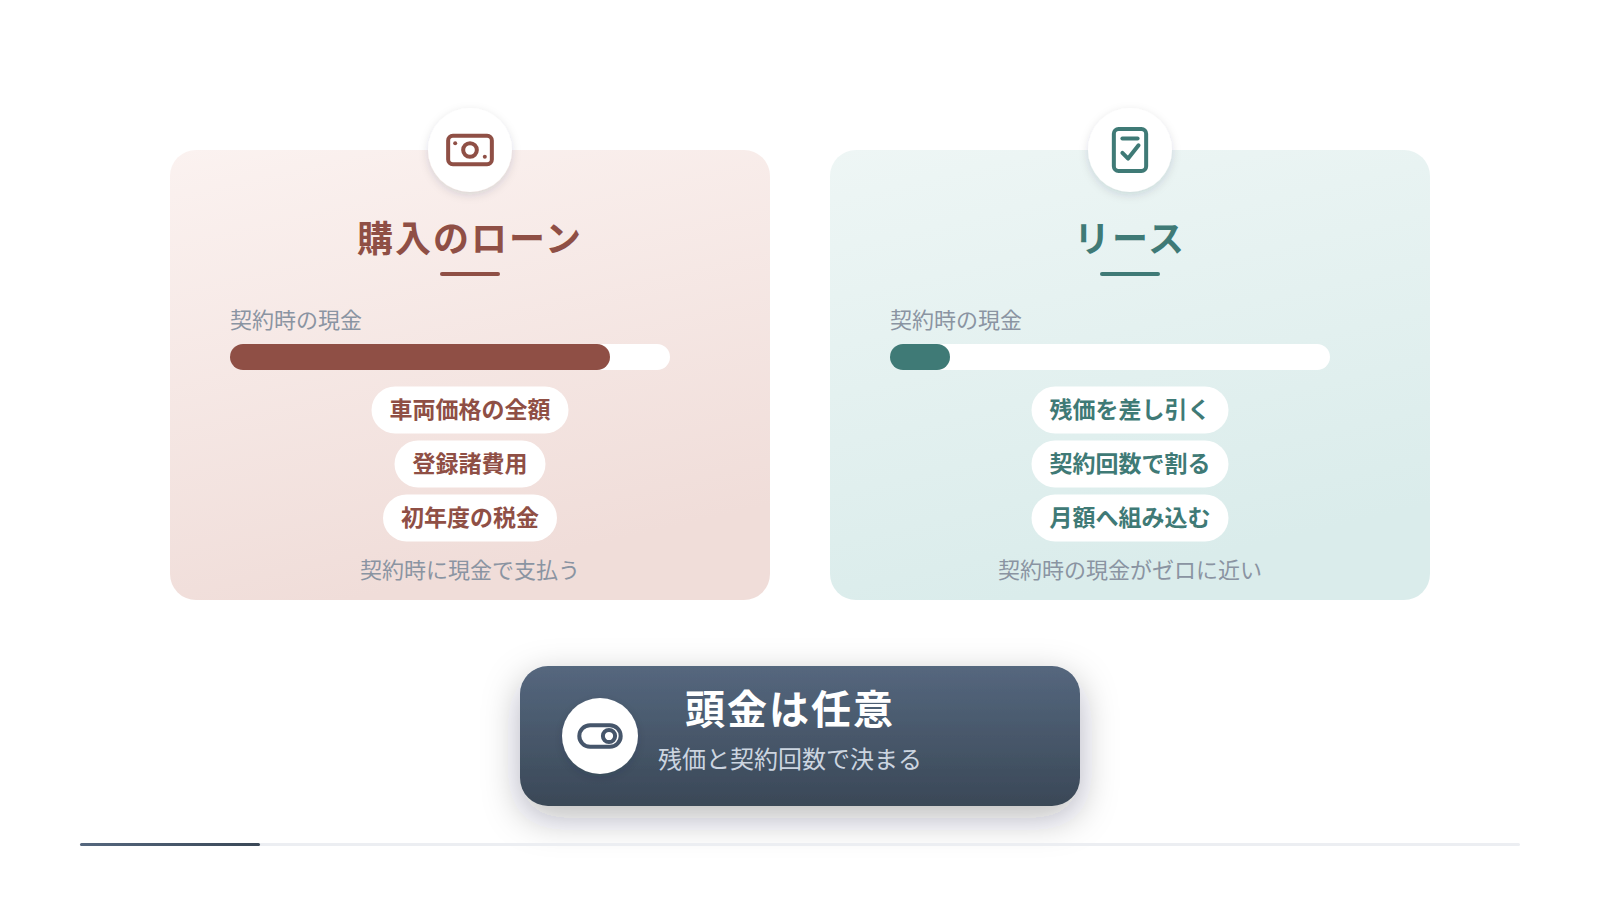
頭金なしで契約できるのは、カーリースが車を買い取る契約ではなく、一定期間その車を使う権利に対して料金を払う契約だからです。所有権は契約期間中もリース会社側に残ります。そのため、契約満了時に見込まれる下取り額をあらかじめ総額から差し引けます。この差し引く金額を残価と呼びます。残価を引いた残りを契約回数で割った額が月額になるため、契約時に現金を入れなくても支払い計画が成り立ちます。3年・5年・7年という期間設定が用意されているのは、この割り算の分母を選べるようにするためです。購入時のマイカーローンでは、車両価格の全額が借入の対象になります。頭金を入れないと返済が重くなるのは、この構造の差によるものです。現場でよく見られるのは、頭金を入れなければ審査に通らないと思い込み、生活費の口座から資金を移してしまうケースです。実際には、頭金の有無と審査の可否は別の判断軸で扱われます。まずは手元資金を減らさず、毎月いくらまでなら払い続けられるかを先に決めてください。
頭金が不要になる残価設定の考え方
残価設定とは、契約満了時に車がいくらで売れるかを見込み、その分を先に総額から引く方法です。7年後に残る価値を見込めば、その金額は月額の計算対象から外れます。軽自動車は中古市場での需要が安定しているため、残価を見込みやすい部類に入ります。これが、現金を入れなくても月額を抑えやすい直接の理由です。契約前には、残価の精算方式が据え置き型か変動型かを必ず確認してください。据え置き型であれば、満了時の相場変動による追加請求を避けられます。
購入時のローンとリースで初期費用が変わる理由
購入では、車両価格に加えて登録諸費用や初年度の税金を契約時に現金で支払います。軽自動車でも、合計すると十万円単位の初期費用が発生する場合があります。リースでは、これらの費用を契約期間で割り、月額へ組み込む形が一般的です。結果として、契約時に必要な現金がゼロに近づきます。見積もりを比べる際は、初期費用の欄に何が含まれているかを1項目ずつ照合してください。登録費用と税金の扱いを確認するだけで、比較の精度は大きく変わります。
参考:はじめての審査でも迷わない、東海市でのカーリース申し込み仕組み解説
2. 頭金ゼロのカーリースプランでも月額が高くならない理由
頭金ゼロでも月額が高騰しない理由は、分割の対象額と支払回数の両方が調整されているからです。頭金は総額を減らす手段ですが、リースには残価という別の減額要素があります。残価と契約回数の二段構えで月額が決まるため、現金を入れなくても水準が保たれます。たとえば60回払いを84回払いに変えれば、1回あたりの負担は計算上おおよそ3割下がります。ここに残価の控除が加わり、購入との差が生まれます。加えて、車検・税金・メンテナンス費用を月額に含む定額型のプランがあります。この形式では、年に一度の大きな出費が月額へ平準化されます。現場でよく見られるのは、月額だけを比べて含まれる費用の範囲を見落とす失敗です。維持費が別建ての契約と比べると、月額が高く見えるのは当然の結果になります。比較の際は、1年間に実際に出ていく総額へ換算してから並べてください。手順としては、月額×12に別途必要な税金と車検費用を足すだけで比較できます。
月額に含まれる費用の範囲を確認する
月額の内訳は、契約によって含まれる範囲が変わります。車両代・登録諸費用・自動車税までを含む形式が一つの基準です。ここに車検基本料や法定点検、消耗品交換まで加えたものが維持費コミコミ型にあたります。任意保険とガソリン代は原則として別途になります。見積書を受け取ったら、含まれる項目に印を付けて2社分を並べてください。この作業を5分行うだけで、実質的な負担額の差が明確になります。
支払回数が多いほど1回あたりの負担が下がる仕組み
同じ総額でも、36回で割るのと84回で割るのとでは月額が倍以上変わります。契約期間を延ばすほど月額は下がるという関係は単純な割り算で確認できます。ただし期間が延びれば、金利相当分が加わり総額は増えます。判断の目安は、その車に何年乗り続ける予定かという一点です。7年乗る予定なら7年契約、3年で乗り換えるなら3年契約が計算上は無駄が出ません。使用年数を先に決めてから期間を選んでください。
3. 半田市内で頭金なしのリースを選んだ利用者の資金計画
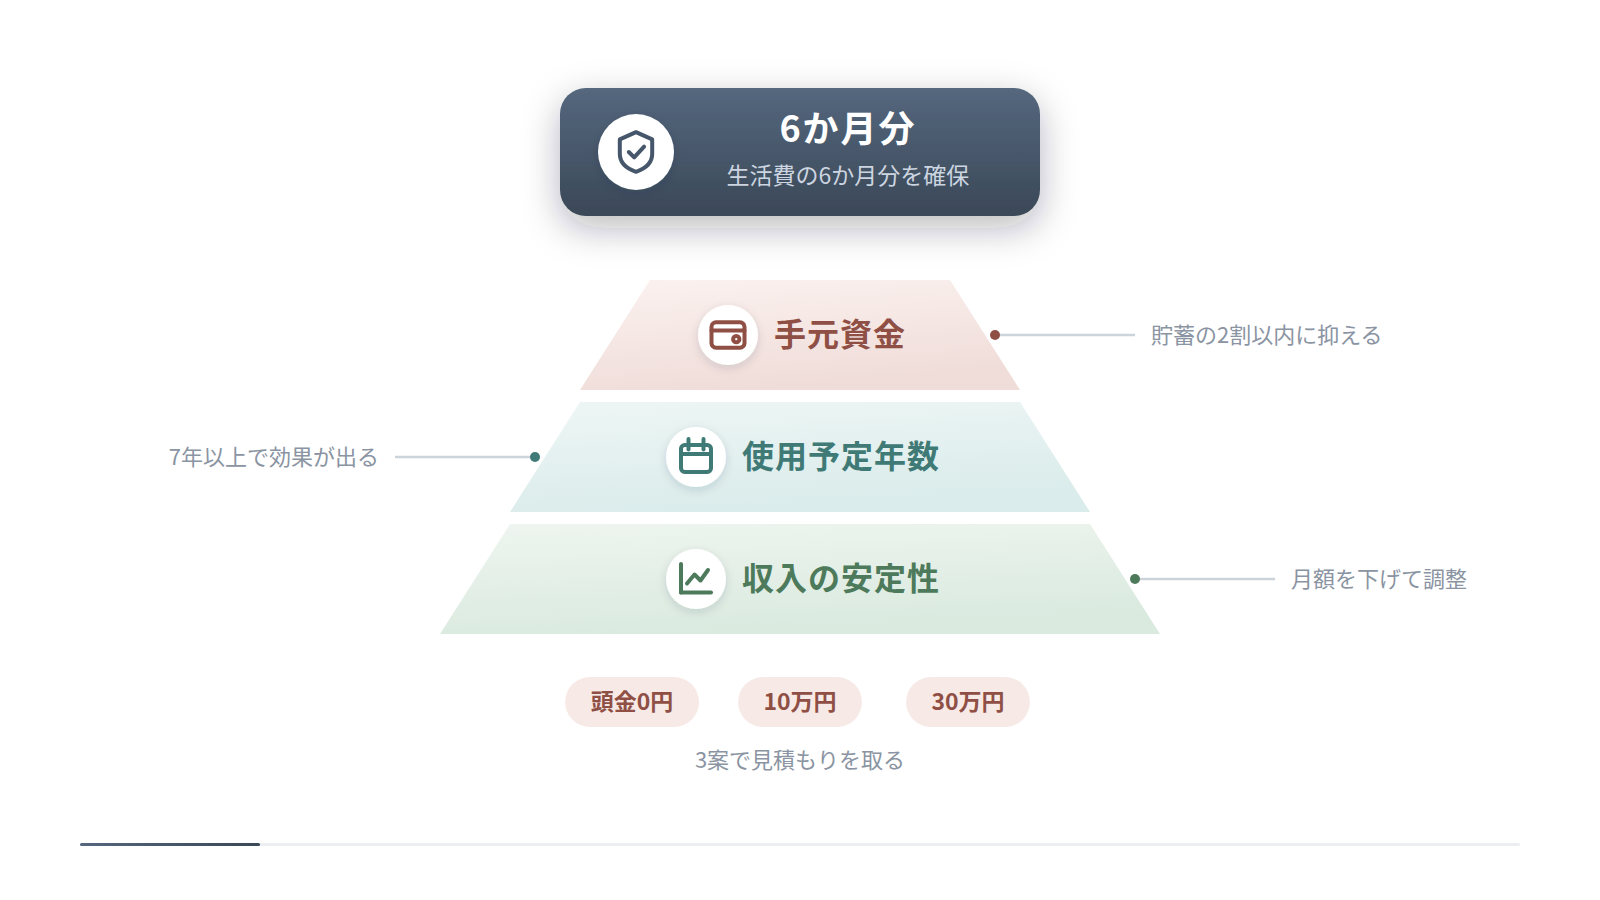
半田市内で頭金なしを選ぶ方に共通するのは、車に現金を投じず生活防衛資金を残すという判断です。車は生活の道具であり、家計全体の一部でしかありません。手元資金を厚く保つほど、想定外の出費への耐性は高まります。資金計画の組み方は3段階で進めます。第一に、生活費の6か月分を目安に非常用資金を確保します。第二に、その資金を崩さない前提で毎月の上限額を決めます。第三に、上限額から任意保険料と駐車場代を引き、残りをリース月額に充てます。知多半島は車が生活に不可欠な地域であり、世帯で2台を維持する家庭も見られます。2台目の負担を抑えたいという相談は、実務でよく寄せられる内容です。現場でよくある失敗は、月額の上限を決めずに車種から選び始めるパターンです。順序を逆にするだけで、契約後の資金繰りは安定します。まずは家計簿の直近3か月分を開き、車に回せる金額を書き出してください。
手元資金を残す判断が生活防衛につながる場面
頭金として30万円を入れると、その現金は当然ながら手元から消えます。失業・転職・家族の入院といった場面では、この30万円が生活を支えます。リースの月額差は後から取り返せますが、失った現金はすぐには戻りません。貯蓄が生活費6か月分に届かない段階では、頭金を入れない選択に合理性があります。判断に迷う場合は、頭金額を貯蓄額で割った比率を計算してください。2割を超える取り崩しになるなら、見送る方向で検討する余地があります。
車以外の支出と並べて月額を決める手順
車の維持費は、リース月額だけで完結しません。任意保険料・駐車場代・燃料代・高速代を合算した金額が実際の負担です。手順としては、まず4項目の月平均を計算します。次に手取り月収から住居費と生活費を引き、残額を確認します。残額の3割以内に車関連の合計を収めると、家計の余裕が保てます。この計算を先に済ませておけば、店頭で提示された金額に流されずに済みます。
4. 頭金を入れた場合と入れない場合の月額と総費用の比較
頭金を入れれば月額と総額は下がり、入れなければ手元資金が残ります。どちらが有利かは資金の余裕度で決まるため、一律の正解はありません。計算の考え方は単純です。頭金30万円を60回契約に充てた場合、単純計算で月額は約5,000円下がります。84回契約なら、同じ30万円で下がる幅は約3,600円です。回数が多いほど1回あたりの効果は薄まります。総額の面では、頭金分に金利相当が乗らないため、頭金ありのほうが有利です。ただし差額は数万円規模にとどまる場合が多く、決定打にはなりにくいところです。実務でよく見られるのは、月額を下げたい一心で貯蓄の大半を投入する判断です。契約後に車検以外の出費が重なり、家計が硬直する例につながります。月額差と手元資金の価値を、同じ表の上で比べてください。次の表は、その比較を整理したものです。
| 比較項目 | 頭金なし | 頭金あり(例:30万円) |
|---|---|---|
| 契約時の現金支出 | 0円に近い水準 | 30万円が必要 |
| 月額への影響 | 残価を引いた額を全期間で分割 | 30万円を差し引いてから分割 |
| 60回払いの月額差 | 基準 | 約5,000円下がる計算 |
| 総支払額 | 金利相当分が上乗せされる | 上乗せが減り総額は下がる |
| 手元資金 | 30万円を保持できる | 30万円が手元から減る |
| 向いている方 | 貯蓄を確保したい方 | 総額を抑えたい方 |
月額差が生まれる計算の考え方
月額差の計算は、頭金額を契約回数で割るだけで概算できます。20万円を60回で割れば約3,300円という具合です。この数字を出しておけば、店頭で提示された見積もりの妥当性を自分で検証できます。金利相当分の扱いによって実際の差は前後します。契約書の支払総額欄を確認し、頭金あり・なしの2案を同時に出してもらう方法が確実です。2案を並べたうえで判断してください。
総額だけで判断すると見落とす要素
総額が数万円安いという理由だけで頭金を入れると、資金の柔軟性を失います。手元の30万円は、家電の故障や医療費にも回せる資金です。用途が限定されない現金には、金額以上の価値があります。逆に貯蓄が十分にある方なら、頭金で総額を圧縮する判断に無駄はありません。貯蓄額・収入の安定性・使用予定年数の3点を並べて評価してください。この3点が揃えば、結論は自然に定まります。
参考:タントかN-BOXか迷っている、半田の軽自動車リース選び方ガイド
5. カーリースプランの頭金設定で損をしないための判断基準
損をしない基準は、頭金を入れても貯蓄が生活費6か月分を下回らないことです。この一線を守れば、契約後の資金繰りが行き詰まる可能性は下がります。判断の材料は3つあります。手元資金、使用予定年数、収入の安定性です。手元資金が薄い場合は、月額が数千円上がっても現金を優先してください。使用予定が7年以上なら、頭金による総額の圧縮効果が出やすくなります。収入に季節変動がある場合は、月額を下げる方向へ調整する判断が現実的です。実務での傾向として、頭金を入れた方の多くは総額よりも心理的な安心感を理由に挙げます。しかし数字の上では、月額差は割り算で説明できる範囲に収まります。感覚ではなく計算で決めてください。契約前に、頭金0円・10万円・30万円の3パターンで見積もりを取る方法が有効です。3案を並べれば、自分にとっての損益分岐点が数字で見えます。
頭金を決める3つの判断軸
頭金を入れないほうが合理的なケース
住宅購入や進学など、3年以内に大きな支出が控えている場合は頭金を入れない判断が合理的です。車に投じた現金は、契約期間中は取り戻せません。転職を検討中の方も同様に、現金を厚く保つ選択が向いています。月額が数千円上がる代わりに柔軟性を買うという考え方です。今後3年間の支出予定を紙に書き出してから決めてください。
頭金を入れる価値が出る条件
貯蓄に十分な余裕があり、当面の大型出費が見込まれない場合は頭金の効果が出ます。総額の圧縮と月額の低減を同時に得られるためです。長期契約を選ぶ方ほど、金利相当分の削減額は積み上がります。ただし投入額は貯蓄の2割以内にとどめてください。2割という上限を設けておけば、契約後の生活に影響が及びにくくなります。
6. 半田のリース店が頭金について利用者に伝えていること
半田で相談を受ける場面で最初に伝えられるのは、頭金は必須条件ではないという事実です。頭金を入れなければ契約できないという認識は、購入時のローンの印象から生まれています。リースでは残価が設定されるため、前提そのものが異なります。次に伝えられるのが、月額に含まれる費用の範囲です。車検・税金・メンテナンス費用を月額へ組み込む形式なら、年間の出費が読みやすくなります。愛知県半田市吉田町の軽のコバック半田店では、頭金0円・月々1.1万円からの軽自動車リースを扱い、契約期間を3年・5年・7年から選べる形にしています。支払い方法としてクレジットカード払いにも対応しています。実務での傾向として、初回相談で車種から入る方は月額の上限を決めていない場合が目立ちます。先に上限額を決めてから車種を絞る順序が、結果的に満足度を高めます。相談時には、家計の月額上限と使用予定年数の2点を伝えてください。この2点があれば、提示される見積もりの精度は大きく変わります。
相談時に伝えるべき3つの情報
相談を効率化する情報は、月額の上限・年間走行距離・使用予定年数の3点です。年間走行距離は、通勤片道の距離に稼働日数を掛けて概算します。半田市内の通勤なら距離が読みやすく、超過リスクの判定も容易です。使用予定年数が決まっていれば、契約期間の選択が一意に定まります。3点をメモにして持参するだけで、初回相談の所要時間は短縮されます。
見積もりで確認すべき記載項目
見積もりでは、月額の金額よりも内訳と条件欄を先に読んでください。含まれる費用、走行距離の上限、満了時の選択肢の3項目が中心です。満了時に返却・買取・再リースのどれを選べるかは、契約で異なります。条件欄に不明な用語があれば、その場で説明を求めてください。2026年現在は電子見積もりの発行も一般的で、持ち帰って家族と検討しやすくなっています。
参考:購入・ローン・リース、半田市民が実際に比較した総費用の現実
7. ボーナス払いを組み合わせて月額を下げる方法と注意点
ボーナス払いは月額を下げる手段として有効ですが、賞与が安定している方に限って推奨される方法です。仕組みは単純で、年2回の加算日に一定額をまとめて支払い、その分を毎月から差し引きます。年10万円をボーナス払いに回せば、単純計算で月額は約8,300円下がります。月額の見た目は大きく改善します。一方で、賞与が減額された年の負担は逃げ場がありません。契約は数年続くため、単年度の見通しだけで決める判断には無理があります。実務でよくある失敗は、契約時の賞与額を前提に上限まで加算してしまうケースです。業績連動の賞与では、翌年に同額が出る保証はありません。目安として、年間の加算額は手取り賞与の2割以内に抑えてください。加算額を減らせば月額は上がりますが、支払いの継続性は高まります。契約前に、賞与が半減した場合の家計を一度試算してください。
注意
ボーナス払いを設定した後は、契約期間の途中で加算額を変更できない場合があります。転職や業績変動で賞与が減っても、加算日の支払い義務は残ります。設定前に、変更の可否と手続き方法を契約書で確認してください。
ボーナス払いが向いている方の条件
向いているのは、賞与額が過去3年間で大きく変動していない方です。公務員や固定賞与の勤務先であれば、見通しが立てやすくなります。毎月の家計に余裕が少なく、年2回の資金には余力がある場合にも適します。逆に、賞与を旅行費や教育費に充てている家庭では衝突が起きます。賞与の使途を先に一覧化してから、加算額を決めてください。
加算額の決め方と検算の手順
加算額は、直近3年で最も少なかった賞与額を基準に決めます。その金額の2割を上限とし、年2回に分けて割り当てます。次に、加算後の月額と年間総額を計算し直します。年間総額は加算の有無で変わらないという点も押さえてください。月額が下がっても、支払う総額そのものが減るわけではありません。この検算を行えば、見た目の安さに惑わされずに済みます。
参考ページ:維持費ゼロ宣言?半田でカーリースが選ばれる本当の理由
8. カーリースプランで初期費用ゼロを実現する仕組みの全体像
初期費用ゼロが成立するのは、購入時に現金で払う費目を月額へ移し替えているからです。移し替えの対象は、車両代・登録諸費用・自動車税・自賠責保険料などです。これらを契約回数で割り、毎月の支払いに含めます。さらに車検基本料や法定点検費用まで組み込む形式が、維持費コミコミ型と呼ばれます。軽のコバック半田店は、車検のコバックと鈑金のコバックを併設した自社整備工場を持ち、車検・税金・メンテナンス費用を月額に含む定額プランを用意しています。整備までを同じ拠点で行える体制は、入庫のたびに窓口が変わらないという運用上の利点につながります。現場でよく見られるのは、初期費用ゼロという表示だけを見て、任意保険まで含まれると誤解する例です。任意保険は原則として別契約であり、等級や年齢条件で保険料が変わります。契約前に、月額に含まれる費目の一覧を書面で受け取ってください。書面があれば、後日の認識違いを避けられます。
契約時に発生しうる費用の確認方法
初期費用ゼロでも、納車前に手続き費用が発生する場合があります。車庫証明の申請費用や、希望ナンバーの取得費用が代表例です。これらが月額に含まれるかは契約によって異なります。見積書の備考欄に記載されていることが多いため、必ず目を通してください。契約時に現金で払う項目はゼロかという質問を、そのまま担当者へ伝える方法が確実です。
月額へ組み込める費目と組み込めない費目
組み込めるのは、契約時点で金額が確定している費目です。車両代・登録諸費用・税金・車検基本料が該当します。組み込めないのは、使用状況で変動する費目です。燃料代・駐車場代・高速代・任意保険料が代表例になります。変動費は自分で管理するという前提で、月額とは別枠の予算を組んでください。
9. 半田エリアで頭金なしのカーリースを選んだ場合の実際の費用感
半田エリアで頭金なしを選ぶ場合、月額に何が含まれるかで実感が大きく変わります。同じ金額でも、税金や車検が含まれる契約と含まれない契約では年間負担が違います。軽自動車のリースは月々1.1万円からの設定があり、契約期間は3年・5年・7年から選べます。ただし金額は車種・グレード・契約条件によって変動します。費用感をつかむには、月額に加えて別途必要な費目を並べる作業が必要です。任意保険料、駐車場代、燃料代の3つが主な追加項目にあたります。知多半島は移動距離が長くなりやすく、燃料代の比重が都市部より上がる傾向があります。軽のコバック半田店では国産全メーカーの軽自動車を扱っており、用途に応じた車種選びが可能です。現場でよくある失敗は、月額だけで判断して年間の総支出を見ないことです。月額×12に別途費用を足した年間額を、契約前に必ず算出してください。次の表で、費目ごとの扱いを整理します。
| 費用項目 | 定額プランでの扱い | 確認すべき点 |
|---|---|---|
| 車両代・登録諸費用 | 月額に組み込まれる | 契約時の現金支出が0円か |
| 自動車税 | コミコミ型なら含まれる | 含まれない契約もあるため要確認 |
| 車検・法定点検 | メンテ付帯なら含まれる | 部品交換の対象範囲 |
| 任意保険 | 原則として別途 | 等級と年齢条件による変動 |
| 燃料代・駐車場代 | 含まれない | 利用予定の駐車場の月額 |
| 距離超過・原状回復 | 契約条件による | 精算基準と単価の記載 |
年間の総支出へ換算する計算手順
計算は4段階で進めます。まず月額を12倍し、年間のリース料を出します。次に任意保険料の年額を加えます。続いて駐車場代の年額を足します。最後に、走行距離から逆算した燃料代を加算してください。この4項目の合計が実質的な年間コストにあたります。購入との比較も、同じ4項目で並べれば公平に行えます。
半田市での使い方に応じた車種の選び方
通勤中心なら燃費性能を、送迎中心ならスライドドアの有無を優先します。年間走行距離が1万kmを超える見込みなら、契約時の距離設定を高めに取る判断が有効です。買い物と近距離移動が中心なら、車体が小さい車種のほうが取り回しに優れます。用途を書き出してから車種を絞ると、選択の迷いが減ります。使い方から逆算する手順を守ってください。
補足
記事内の金額は、車種・グレード・契約条件によって変動する前提の目安です。総額や月額を確定させるには、希望条件を伝えたうえで個別の見積もりを取得してください。
10. 頭金なしリースの落とし穴と賢く利用するためのポイント
頭金なしの落とし穴は、月額の低さではなく契約条件の見落としに集中しています。特に注意すべきは、走行距離の上限、原状回復の基準、中途解約の扱いの3点です。走行距離は年間上限が設定され、超過すると1kmあたりの単価で精算されます。原状回復では、傷やへこみの程度によって費用が発生します。中途解約は、残存期間分の違約金が請求される契約が一般的です。これら3点は、頭金の有無にかかわらず全契約に共通します。現場でよくある失敗は、通勤距離を過少に申告して契約後に超過するケースです。片道20kmの通勤なら、年間で相当な距離に達します。契約時には、実際の使い方より少し余裕のある距離設定を選んでください。加えて、駐車場での擦り傷対策として保険の車両条項を確認する方法も有効です。3点の条件を契約前に読み込むだけで、満了時のトラブルは大幅に減らせます。
契約前に確認する3項目
走行距離の設定で失敗しない方法
距離の設定は、通勤距離と休日利用を分けて計算します。片道距離×2×年間出勤日数で通勤分を出し、そこへ休日分を加えます。算出した数値に1割の余裕を上乗せした値が、現実的な設定値です。超過精算は満了時にまとめて請求されるため、想定外の出費になりやすい項目です。契約前に、必ず紙の上で計算してください。
満了時の選択肢を先に決めておく利点
満了時には、返却・買取・再リースといった選択肢が用意される場合があります。どの選択肢が使えるかは契約ごとに異なります。乗り続ける可能性があるなら、買取や再リースの条件を契約前に確認してください。返却前提なら、原状回復の基準を重視した判断が必要です。出口を先に決めることで、契約期間中の使い方も定まります。
頭金ゼロのカーリースを半田で検討する際の整理
頭金ゼロで新車に乗れる仕組みは、残価設定と契約期間の調整によって成立しています。頭金の有無は損得ではなく、手元資金の余裕度で決める判断です。契約前に月額の上限、年間走行距離、使用予定年数の3点を整理してください。この3点が定まれば、見積もりの比較は数分で完了します。
頭金ゼロのカーリースプランに関するよくある質問
頭金ゼロのカーリースは総支払額が高くなりますか
A. 頭金分に金利相当が乗るため、総額では頭金ありを上回ります。
差額は頭金を契約回数で割った金額が基準です。手元資金を残す価値と比べて判断してください。
契約時に必要な現金はいくらになりますか
A. 頭金0円のプランであれば、契約時の現金負担は0円に近づきます。
任意保険料と駐車場代は別途必要です。月額に含まれる費目を書面で確認してください。
ボーナス払いは併用したほうが得ですか
A. 月額は下がりますが、年間の総支払額そのものは変わりません。
加算額は手取り賞与の2割以内が目安です。賞与の変動が大きい方には向きません。
契約期間は3年と7年のどちらを選ぶべきですか
A. 月額を優先するなら7年、乗り換えの自由度を優先するなら3年です。
年間走行距離が1万kmを超える場合は、超過精算の条件も併せて確認してください。